
Монитор рынка облигаций 3 сентября - 10 сентября 2026
Макроэкономическая конъюнктура
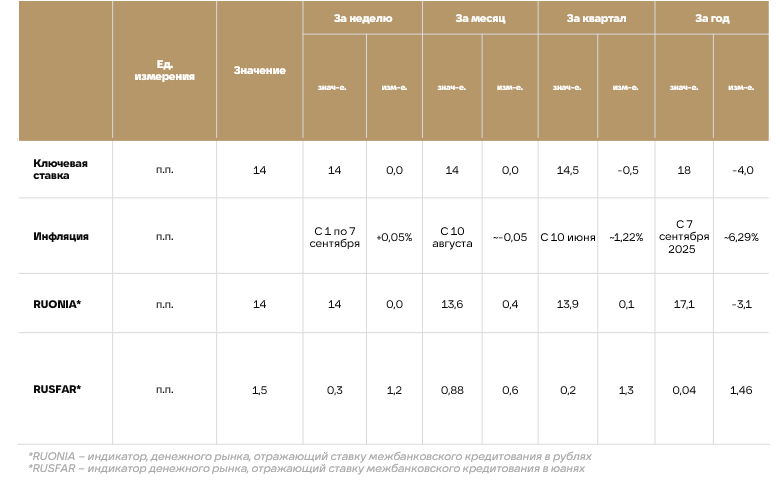
1. С 1 по 7 сентября потребительские цены выросли на 0,05% после снижения на 0,01% неделей ранее; с начала года накопленный рост составил 4,72%. По недельной оценке годовая инфляция замедлилась до 6,29% с 6,32% на конец августа.
2. По недельной оценке Росстата, в августе цены снизились на 0,08%. При этом расчёт годовой инфляции на основе недельных данных ускорился с 5,98% по итогам июля до 6,32% на конец августа — преимущественно из‑за эффекта базы.
Окончательные данные Росстата по ИПЦ за август должны быть опубликованы 11 сентября.
3. 11 сентября Банк России примет решение по ключевой ставке. В пользу сохранения ставки на текущем уровне свидетельствуют ускорение годовой инфляции в августе, в том числе в устойчивых компонентах, повышенные ценовые ожидания предприятий и населения, топливный фактор, ослабление рубля, повышение рыночного консенсус‑прогноза инфляции на 2026 год до 6,6%, а также риски со стороны бюджетного импульса. Аргументами в пользу небольшого снижения выступают слабый текущий спрос, отрицательное значение индикатора бизнес‑климата и замедление экономики.
4. PMI сферы услуг в августе вырос до 51,3 пункта с 49,0 пункта в июле, впервые за пять месяцев вернувшись в зону роста. Новые заказы возобновили рост, а экспортные заказы увеличились впервые с марта. При этом занятость в секторе услуг сокращалась седьмой месяц подряд, а отпускные цены росли максимальными темпами с марта. Производственный PMI, напротив, снизился до 48,8 пункта с 50,7 пункта, что соответствует первому сокращению деловой активности за три месяца. Выпуск и новые заказы сократились; экспортные заказы продолжили снижение, сроки поставок увеличились из‑за логистических проблем и дефицита топлива, а инфляция издержек достигла максимума с января
5. Безработица в июле выросла до 2,3%. Реальные зарплаты в первом полугодии увеличились на 6,5%, что продолжает поддерживать потребление. Вместе с тем рынок труда остается напряженным: дефицит кадров и рост издержек на оплату труда сохраняют проинфляционные риски и ограничивают пространство для быстрого смягчения ДКП, даже на фоне слабой промышленной динамики.
Рублевые облигации
1. Индекс RGBI почти не изменился по сравнению с прошлой неделей и в моменте торговался на отметке 114 пунктов. Завтрашнее решение Банка России может стать новым импульсом для выхода индекса из «боковика», где он пребывает с середины августа.2. Для рынка облигаций важен не только сам шаг изменения ключевой ставки, но и сигнал регулятора. Сохранение ставки при жёсткой риторике ограничит потенциал роста длинных ОФЗ. Снижение до 13,75% без смягчения сигнала даст лишь умеренную поддержку рынку, поскольку текущие доходности длинных выпусков уже включают существенную премию за инфляционные и бюджетные риски.
3. Доходность индекса RGBI вновь приблизилась к доходности индекса корпоративных облигаций IFX. Корпоративные спреды изменились преимущественно в сегменте АА, однако масштаб изменений остаётся незначительным.
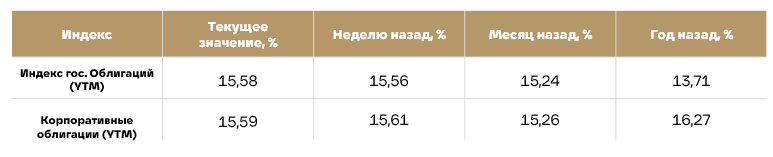
График 1. Динамика доходности индекса RGBI и индекса корп. облигаций IFX
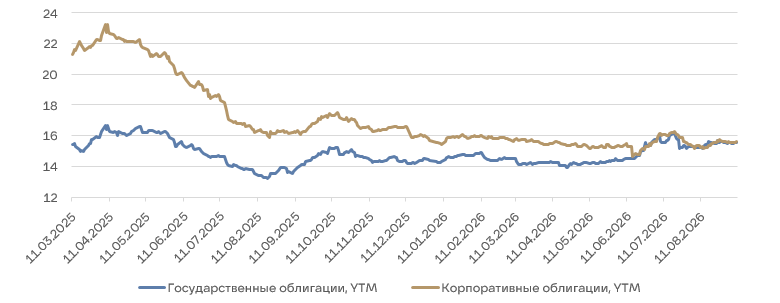
График 2. Cпреды корпоративных облигаций
Валютные облигации
1. С 3 по 10 сентября официальный курс доллара снизился с 86,9963 до 85,4594 руб., евро — со 100,8287 до 99,2525 руб., юаня — с 12,9217 до 12,7373 руб. Это соответствует укреплению рубля примерно на 1,77% к доллару, на 1,56% к евро и на 1,43% к юаню.2. Укрепление рубля за прошедшую неделю не отменяет среднесрочного тренда на ослабление. Накопленный бюджетный дефицит, восстановление импортного спроса (в том числе на топливо) и возможное дальнейшее снижение ключевой ставки могут вновь оказать давление на рубль. В то же время высокие цены на нефть и более жёсткая, чем ожидает рынок, риторика Банка России способны удерживать USD/RUB вблизи текущих уровней.
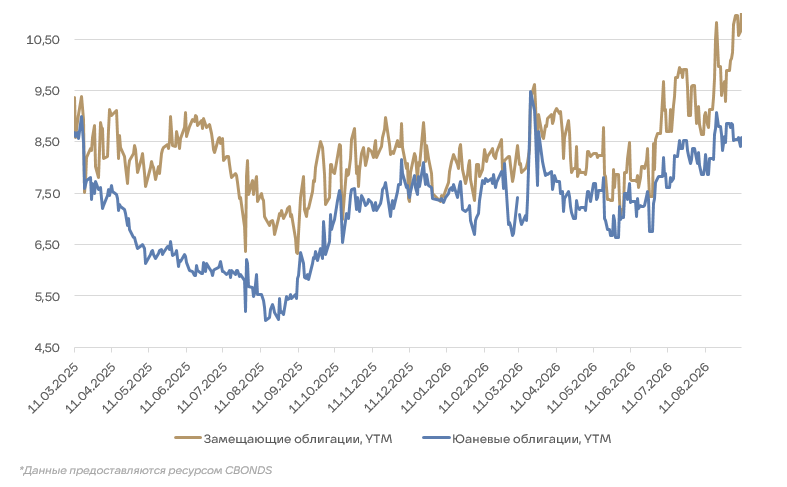
3. Спред доходностей между замещающими и юаневыми облигациями заметно расширился. Доходность замещающих облигаций превысила 11%.
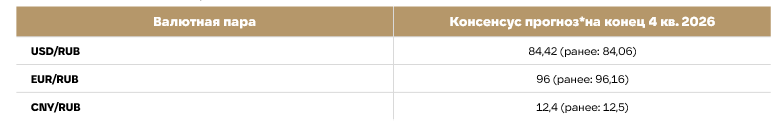

График 3 Динамика доходности YTM,% индексов замещающих и юаневых облигаций
Инвестиционная стратегия
Последнее опорное заседание Центрального банка России, прошедшее 24.07, вновь удивило рынок. Если позапрошлое заседание удивило тем, что ставка была снижена на 25 б.п. при консенсусе на 50 б.п., то на последнем заседании рынок закладывал сохранение ставки без изменений, а ЦБ снизил её на 25 б.п.
Для рынка облигаций порой важнее не то, на сколько ЦБ снизит или повысит ставку, а то, каким будет среднесрочный прогноз по её траектории, который ЦБ РФ меняет на опорном заседании. На прошедшем заседании Банк России значительно повысил среднесрочный прогноз по ставке и убрал из пресс-релиза указание на дальнейшее снижение ключевой ставки. Макроэкономической неопределённости стало меньше по сравнению с позапрошлым заседанием, однако уже стало понятно, что снижение ставки будет значительно медленнее, чем ожидалось, и это подтвердилось изменением среднесрочного прогноза. В этих условиях мы предлагаем следующие
стратегии.
1. Покупка облигаций с плавающим купоном с целью получения доходности выше ставки ЦБ РФ
Например, флоатеры ОДКа, Трансконтейнера, Селигдара, РусГидро, Биннофарм Групп
При данной стратегии в первую очередь необходимо принимать во внимание что является базовой ставкой у флоатера, его рыночную стоимость и срок до погашения.
2. Покупка коротких или среднесрочных корпоративных облигаций с фиксированным купоном под идею значительно более медленного снижения ставок чем ожидалось.
3. Покупка валютных облигаций с целью хеджирования девальвационных рисков. По мнению
аналитиков и консенсус-прогноза, курс рубля к концу этого года может ослабнуть еще на 5–8%.
Покупка юаневых или замещающих облигаций позволяет инвесторам зарабатывать доходность не
только от купонов, но и от валютной переоценки. Рекомендуем обратить внимание на валютные
облигации следующих эмитентов: Газпром Капитал, Сибур, Новатэк, Акрон, ФосАгро, Полюс Золото.
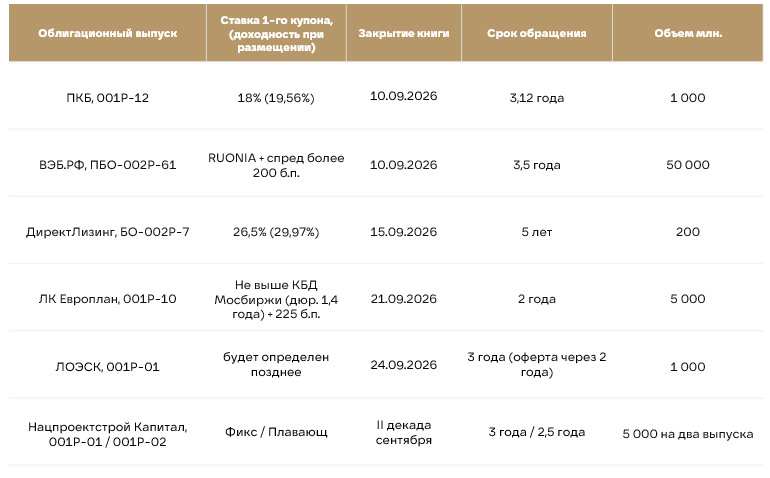
Предстоящие размещения
Не является индивидуальной инвестиционной рекомендацией.
Источник:
АО ИФК «Солид»: офиц. сайт, 10.09.2026
https://solidinvest.ru/blog/analytics/monitor_rynka_obligatsiy_3_sentyabrya_10_sentyabrya_2026