
Монитор рынка облигаций 27 августа - 3 сентября 2026
Макроэкономическая конъюнктура
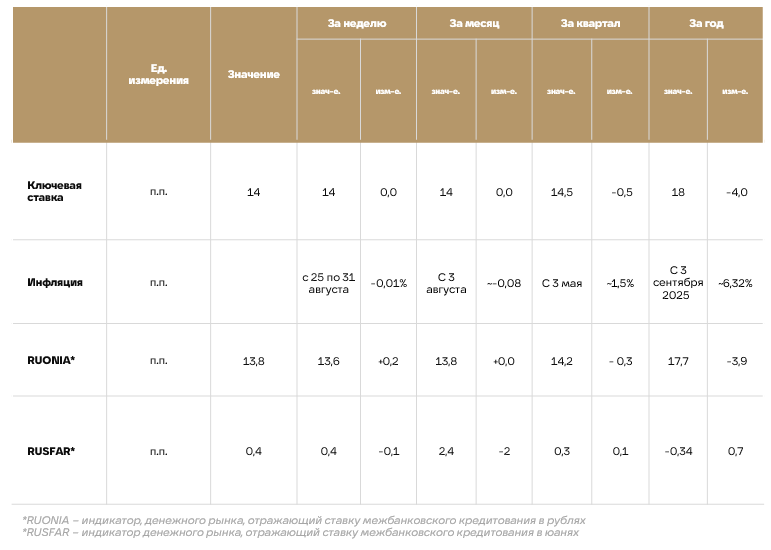
1. Росстат зафиксировал дефляцию в размере 0,01% за период с 25 по 31 августа после роста цен на 0,01% неделей ранее. Это четвёртая дефляционная неделя из последних пяти. За август потребительские цены снизились на 0,08%, а с начала года выросли на 4,67%. Годовая инфляция, рассчитанная на основе недельных данных, ускорилась до 6,32% с 6,23% неделей ранее и 5,98% по итогам июля. Августовская дефляция не означает исчезновения инфляционного давления: существенную роль сыграло сезонное удешевление плодоовощной продукции, тогда как бензин за неделю подорожал ещё на 0,91%
2. По оценке Минэкономразвития, рост ВВП в июле замедлился до 0,6% г/г после 1,7% г/г в июне. По итогам января–июля экономика также выросла на 0,6% г/г
3. Индекс деловой активности в обрабатывающих отраслях (PMI Manufacturing) в августе снизился до 48,8 пункта с 50,7 пункта в июле. Значение ниже 50 пунктов указывает на сокращение деловой активности: выпуск и новые заказы сократились впервые за три месяца на фоне слабого клиентского спроса
4. Сентябрьский макроопрос Банка России стал умеренно негативным фактором для длинных ОФЗ с фиксированным купоном. Прогноз инфляции на конец 2026 года повышен до 6,6%, а прогноз средней ключевой ставки на 2027 год — до 12,4%. Одновременно аналитики ухудшили прогноз дефицита консолидированного бюджета: до 3,5% ВВП в 2026 году и до 2,6% ВВП в 2027 году. Это предполагает сохранение повышенного объёма предложения государственного долга
5. В июне рост зарплат замедлился до 9,6% г/г в номинальном выражении и до 3,4% г/г в реальном выражении. Сезонно сглаженные реальные зарплаты продолжают снижаться, а безработица в июле выросла до 2,3%. Это указывает на постепенное расширение предложения рабочей силы и его лучшее соответствие спросу на труд
Рублевые облигации
1. Индекс RGBI остаётся на уровне предыдущей недели. В ближайшее время мы не ожидаем существенной динамики индекса до следующего заседания Банка России по ключевой ставке, которое состоится 11 сентября 2026 года
2. 2 сентября Минфин впервые после июльской паузы разместил ОФЗ‑ПК 29031 с погашением 29 июля 2042 года. При спросе 1,425 трлн руб. был размещён весь предложенный объём — 1 трлн руб. по номиналу; выручка составила 938,9 млрд руб. Высокий спрос подтвердил интерес инвесторов к флоатерам и способность Минфина привлекать значительные объёмы заимствований. В то же время размещение не оказало заметной поддержки RGBI: рынок может воспринимать сделку и как подтверждение спроса на государственный долг, и как индикатор существенной потребности бюджета в дальнейшем финансировании
3.Кредитные спреды неделя к неделе практически не изменились
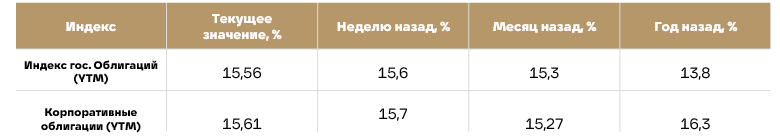
График 1. Динамика доходности индекса RGBI и индекса корп. облигаций IFX
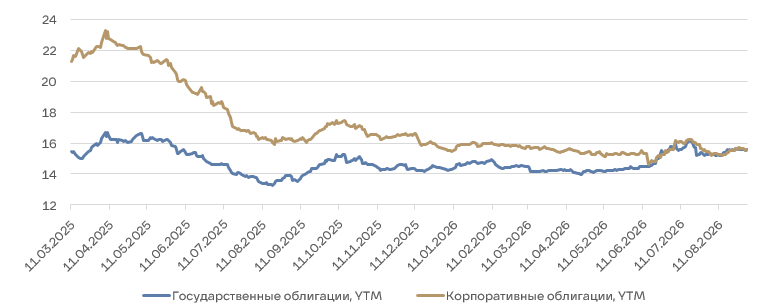
График 2. Cпреды корпоративных облигаций

Валютные облигации
1. Главный итог: за неделю рубль потерял около 3% к доллару и юаню. Это повышает риск переноса валютного ослабления в цены импортных товаров, автокомпонентов, электроники, оборудования и части продовольствия с лагом в несколько недель или месяцев
2. Дополнительный фактор давления — покупки валюты по бюджетному правилу: с 7 августа по 4 сентября Минфин планировал ежедневно направлять на валюту и золото 6,5 млрд руб., или в сумме около 136,2 млрд руб
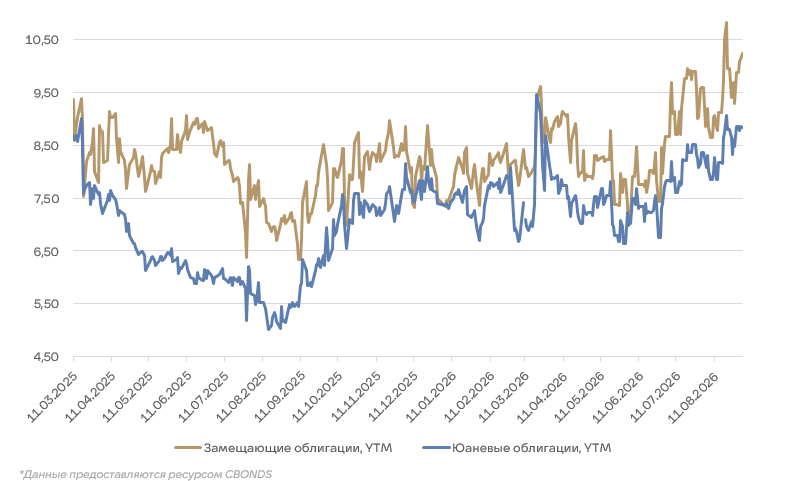
3. Доходности по валютным облигациям значительно выросли на фоне девальвации рубля. Так на вчерашний день доходность по индексу замещающих облигациям составила 10,2%, а по юаневым 8,8%
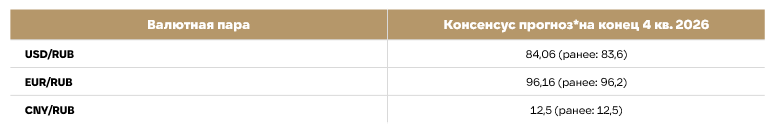
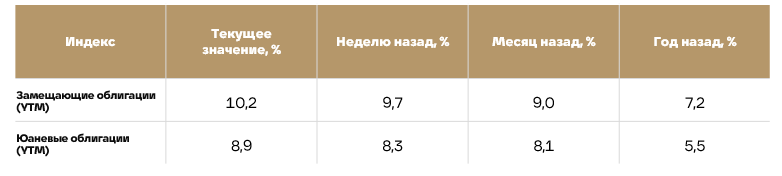
График 3. Динамика доходности YTM,% индексов замещающих и юаневых облигаций
Инвестиционная стратегия
Последнее опорное заседание Центрального банка России, прошедшее 24.07, вновь удивило рынок. Если позапрошлое заседание удивило тем, что ставка была снижена на 25 б.п. при консенсусе на 50 б.п., то на последнем заседании рынок закладывал сохранение ставки без изменений, а ЦБ снизил её на 25 б.п.
Для рынка облигаций порой важнее не то, на сколько ЦБ снизит или повысит ставку, а то, каким будет среднесрочный прогноз по её траектории, который ЦБ РФ меняет на опорном заседании. На прошедшем заседании Банк России значительно повысил среднесрочный прогноз по ставке и убрал из пресс-релиза указание на дальнейшее снижение ключевой ставки
Макроэкономической неопределённости стало меньше по сравнению с позапрошлым заседанием, однако уже стало понятно, что снижение ставки будет значительно медленнее, чем ожидалось, и это подтвердилось изменением среднесрочного прогноза. В этих условиях мы предлагаем следующие стратегии
1. Покупка облигаций с плавающим купоном с целью получения доходности выше ставки ЦБ РФ
Например, флоатеры ГТЛК, Трансконтейнера, Селигдара, РусГидро, Биннофарм Групп
При данной стратегии в первую очередь необходимо принимать во внимание что является базовой ставкой у флоатера, его рыночную стоимость и срок до погашения
2. Покупка коротких или среднесрочных корпоративных облигаций с фиксированным купоном под идею значительно более медленного снижения ставок чем ожидалось
Например, бумаги Авто-Финанс Банка, Брусники, ГТЛК, Камаза, МТС, РЖД, Ростелекома
Данная стратегия позволит значительно уменьшить процентный риск, однако также позволит заработать доходность выше ставки центрального банка, если держать бумаги до погашения
3. Покупка валютных облигаций с целью хеджирования девальвационных рисков. По мнению аналитиков и консенсус-прогноза, курс рубля к концу этого года может ослабнуть еще на 5–8%. Покупка юаневых или замещающих облигаций позволяет инвесторам зарабатывать доходность не только от купонов, но и от валютной переоценки. Рекомендуем обратить внимание на валютные облигации следующих эмитентов: Газпром Капитал, Сибур, Новатэк, Акрон, ФосАгро, Полюс Золото
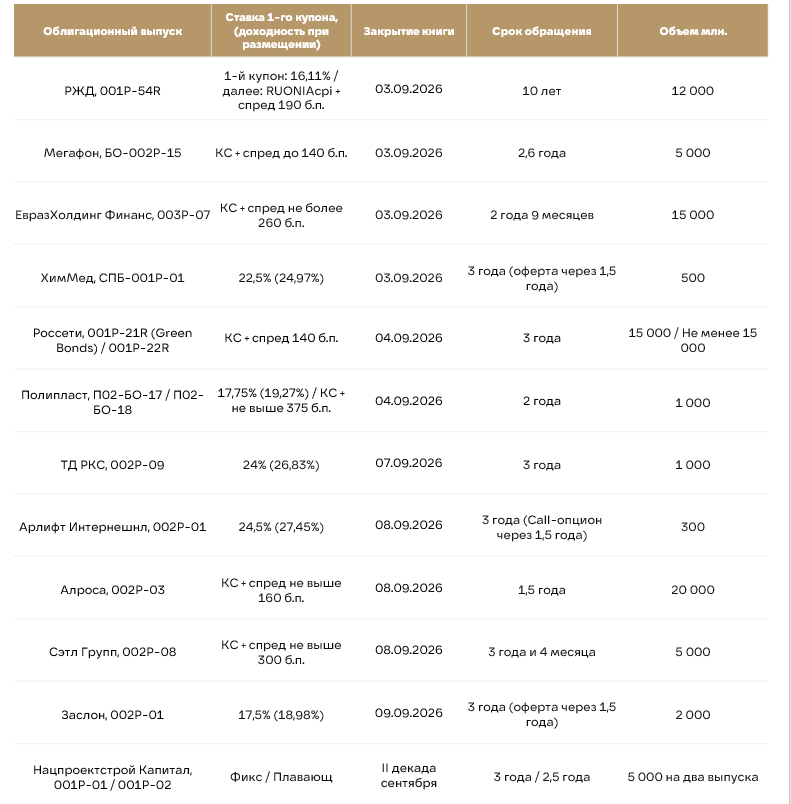
Предстоящие размещения
Не является индивидуальной инвестиционной рекомендацией.
Источник:
АО ИФК «Солид»: офиц. сайт, 03.09.2026
https://solidinvest.ru/blog/analytics/monitor_rynka_obligatsiy_27_avgusta_3_sentyabrya_2026